Une borne de recharge à domicile, c’est un peu comme ajouter une dérivation haute pression sur une canalisation déjà bien chargée. ⚡ Là où une prise classique laisse passer un petit débit, une wallbox à 7,4 ou 11 kW fait transiter un courant puissant, en continu, au plus près de votre logement. Pour un assureur, cette modification habitation n’a rien d’anodin : elle change le niveau de risque électrique et la valeur globale du bien. Sans déclaration assurance claire, le jour où un sinistre survient, l’indemnisation peut fondre comme neige au soleil.
Entre assurance auto pour le véhicule électrique et assurance habitation pour la borne de recharge, les responsabilités se croisent. Qui prend en charge un incendie parti du tableau électrique ? Qui couvre le câble arraché par un voisin maladroit ? Et que se passe-t-il si la pose borne n’a pas été réalisée par un installateur IRVE ? Les assureurs sont de plus en plus attentifs à ces points techniques, car la frontière entre recharge, installation fixe et véhicule est devenue un vrai sujet de discussion dans les expertises.
Ce texte détaille ce qu’il faut impérativement déclarer après l’installation de la borne, ce que regardent vraiment les assureurs, et les erreurs classiques qui font sauter les garanties. L’objectif est simple : permettre de recharger sereinement son véhicule sans transformer son contrat en passoire juridique. Celui qui anticipe les risques assurance garde la main le jour où ça chauffe, au propre comme au figuré. 🔍
Assurance habitation et borne de recharge : pourquoi la déclaration est obligatoire
Du point de vue de la compagnie, une borne de 7,4 ou 11 kW, c’est l’équivalent d’un gros consommateur d’eau branché sur la conduite principale : le débit (intensité) augmente, la pression (tension) reste la même, mais les contraintes mécaniques sur le réseau domestique montent d’un cran. Ignorer cette nouvelle charge dans un contrat d’assurance, c’est fausser le calcul du risque. Le Code des assurances impose d’ailleurs de déclarer toute circonstance nouvelle qui modifie la situation du logement assuré.
Lorsqu’une borne est ajoutée, le logement peut être considéré comme plus exposé aux incendies d’origine électrique, aux dommages sur le tableau, ou encore aux dégâts sur des biens connectés à ce tableau. L’assureur a donc le droit de réévaluer la prime, voire les conditions de garantie. 📝 Sans mise à jour, il peut appliquer une règle proportionnelle : réduire l’indemnisation en fonction de la prime qu’il aurait dû percevoir si tout avait été déclaré.
Sur le terrain, les experts constatent de plus en plus de sinistres où la borne apparaît dans le décor : tableau refondu, câble fondu, disjoncteur sous-dimensionné. Qu’elle soit ou non directement à l’origine du feu, le simple fait qu’elle n’ait pas été déclarée donne une arme contractuelle à l’assureur. La meilleure protection reste donc une déclaration rapide, précise, et accompagnée de justificatifs solides.
- ⚠️ À retenir : toute installation fixe de recharge ≥ 3,7 kW doit être signalée.
- 📄 Garder : facture de l’installateur, attestation IRVE, schéma électrique mis à jour.
- 💬 En cas de doute : appeler son assureur avant, pas après le sinistre.
Ce que l’assureur regarde vraiment après la pose d’une borne
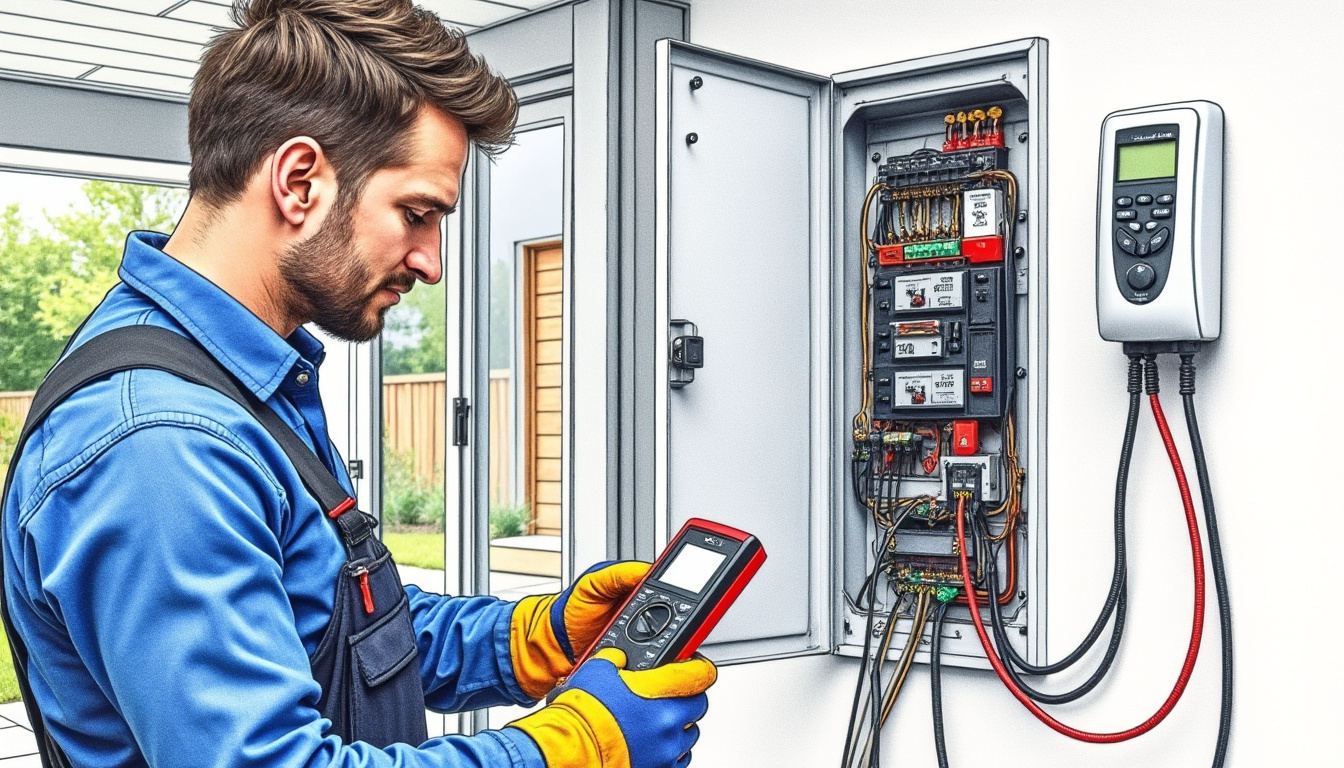
Les assureurs ne se contentent plus d’un simple “j’ai fait poser une borne”. Ils scrutent trois points : qui a installé, comment, et avec quel impact sur l’existant. Une installation réalisée par un professionnel certifié IRVE, avec disjoncteur dédié, différentiel adapté (type A-HI ou équivalent) et section de câble correcte, est perçue comme maîtrisée. À l’inverse, un bricolage en dérivation sur une prise cuisine met immédiatement tous les voyants au rouge. 🚨
Autre élément clé : la puissance souscrite et le dispositif de gestion de charge (délesteur, smart charging). Passer un compteur de 6 à 9 kVA pour absorber la borne sans déclarer cette évolution, c’est comme agrandir un tuyau d’arrivée d’eau sans prévenir : le débit possible augmente, et donc les dégâts potentiels en cas de rupture. L’assureur veut savoir si la maison a été dimensionnée en conséquence.
Enfin, la localisation de la borne (garage intégré, carport accolé, mur mitoyen) influe sur l’évaluation du risque : propagations possibles, présence de matériaux combustibles, proximité d’autres véhicules. Un même matériel n’a pas du tout le même profil de risque dans un sous-sol mal ventilé ou sur un mur extérieur bien dégagé. Ce trio “professionnel – dimensionnement – emplacement” oriente directement l’ajustement du contrat.
Ce qu’il faut déclarer à l’assurance habitation après la pose d’une borne
Déclarer une borne de recharge, ce n’est pas juste dire qu’on recharge désormais un véhicule électrique à domicile. C’est décrire précisément la modification habitation que cette installation implique. L’assureur a besoin de comprendre l’architecture globale du risque pour ajuster les garanties sans laisser de zone d’ombre. 🎯
Le cas de Lucas illustre bien le sujet : maison de 110 m², garage accolé, borne 7,4 kW posée proprement par un électricien IRVE, mais aucune information transmise à l’assureur. Un an plus tard, départ de feu dans le tableau, lié à un vieux circuit de chauffage. L’expertise découvre la borne non déclarée et le tableau modifié : indemnisation réduite de 30 % au motif de risque aggravé non signalé. Rien à voir avec la borne, mais elle suffit à faire basculer le dossier.
Les informations techniques à transmettre à votre assureur
Pour sécuriser sa position, l’assureur doit disposer d’un minimum de données techniques. Ces informations peuvent être fournies par l’installateur IRVE, souvent via un rapport ou une attestation. Plus la fiche est claire, moins l’expert aura matière à douter le jour où il viendra inspecter le tableau. 📊
- 🔌 Puissance de la borne : 3,7 kW, 7,4 kW, 11 kW, 22 kW…
- 🏠 Lieu d’installation : garage fermé, carport, façade extérieure, parking collectif.
- 🧰 Mode de pose : murale, sur pied, prise renforcée, wallbox connectée.
- 📜 Installateur : entreprise, n° SIRET, mention IRVE, date des travaux.
- ⚙️ Protection dédiée : disjoncteur, différentiel, délesteur / gestion de charge.
Transmettre ces éléments par écrit (courrier ou mail) permet de figer la situation. En retour, l’assureur peut proposer un avenant avec une prime ajustée, ou confirmer que le risque reste couvert sans surcoût. Dans les deux cas, l’assuré dispose enfin d’un cadre contractuel clair pour sa recharge quotidienne.
| Élément à déclarer ⚠️ | Exemple concret 🚗 | Impact possible sur l’assurance 💶 |
|---|---|---|
| Puissance de la borne | Wallbox 7,4 kW monophasée | Ajustement de la prime, vérification protection électrique |
| Lieu d’installation | Garage intégré sous la maison | Analyse du risque incendie et fumées pour l’habitation |
| Mode de raccordement | Ligne dédiée depuis le tableau principal | Appréciation positive : risque mieux maîtrisé ✅ |
| Professionnel IRVE | Facture + attestation de conformité | Moins de contestations possibles en cas de sinistre |
| Gestion de la charge | Délesteur pilotant la borne | Risque de surcharge réseau réduit, argument fort pour l’assureur |
Les travaux “annexes” liés à la borne à ne pas oublier
Une borne ne vient jamais seule : sa pose entraîne souvent d’autres travaux, parfois plus impactants que le boîtier lui-même. Ajout d’un tableau divisionnaire dans le garage, percement de murs porteurs pour passer les câbles, création d’un carport ou fermeture d’un ancien auvent… Chacun de ces éléments entre dans la liste classique des travaux à déclarer à votre assureur.
Dès que l’on modifie le bâti (ou la surface utile) : cloisonnement, suppression de mur, extension légère, l’assureur doit en être informé. Cela vaut aussi pour l’aménagement d’un garage en pièce semi-habitable avec borne au mur : le risque évolue, les biens stockés aussi (meubles, matériels), et la valeur globale du sinistre potentiel grimpe. 🧱
- 🏗️ Création de carport ou abri voiture ≥ 5 m² : à signaler systématiquement.
- 🚪 Transformation d’un garage en pièce de vie : changement du nombre de pièces assurées.
- 🔩 Ajout d’un tableau électrique secondaire : modification notable de l’installation.
En pratique, il est plus simple de faire un seul point avec l’assureur listant à la fois l’installation de la borne et ces travaux connexes, plutôt que de multiplier les déclarations éparpillées dans le temps. La cohérence du dossier en sort renforcée.
Assurance auto et assurance habitation : qui couvre quoi autour de la borne ?
La frontière entre assurance auto et assurance habitation ressemble à la jonction entre deux réseaux d’eau : d’un côté le “circuit logement”, de l’autre le “circuit véhicule”. La borne se trouve pile au point de connexion. Tout ce qui est fixé au bâti (borne, câbles muraux, protections, support) relève de l’assurance habitation. Ce qui est mobile et attaché au véhicule (batterie, chargeur embarqué) tombe sous la responsabilité du contrat auto.
En cas de départ de feu dans la voiture branchée, l’assurance auto traite les dommages sur le véhicule, tandis que l’habitation couvre les murs, le garage, les meubles, et potentiellement la borne elle-même. Dans la pratique, les deux assureurs discutent entre eux, mais chacun se réfère aux déclarations et garanties souscrites. 📑 Une borne non déclarée complique ce partage et peut faire dériver la responsabilité.
Les contrats auto récents incluent parfois des options spécifiques recharge (dégâts au câble, assistance en cas de panne sur borne publique, etc.). Mais à domicile, les dégâts sur l’installation fixe restent un sujet de logement. Il est donc inutile d’espérer que le contrat auto rattrape une défaillance de déclaration côté habitation.
Cas typiques de sinistres et répartition des responsabilités
Imaginons trois scénarios, observés fréquemment sur le terrain. Premier cas : câble de recharge domestique qui chauffe sur une prise classique mal serrée, incendie localisé autour de la prise. Ici, l’installation n’est pas conforme à une borne fixe ; l’assurance habitation couvrira l’incendie, mais un expert pourra questionner la bonne utilisation du matériel. Une borne déclarée et correctement posée aurait fortement réduit ce risque. 🔥
Deuxième cas : surtension sur le réseau, borne et chargeur embarqué grillés. La surtension est gérée en MRP (multirisque habitation) pour l’installation fixe, tandis que l’assurance auto couvre la partie véhicule. La présence d’une protection parafoudre et d’un différentiel adapté joue ici un rôle majeur dans la discussion avec l’expert.
Troisième cas : véhicule qui recule et arrache la borne du mur. Les dommages sur la carrosserie relèvent du contrat auto, ceux sur le mur et la borne de la multirisque habitation. Un bricoleur qui aurait fixé la borne de façon insuffisante, sans respect des préconisations constructeur, se retrouverait plus fragilisé dans la négociation d’indemnisation.
- 🚗 Auto : véhicule, batterie, chargeur embarqué, carrosserie.
- 🏡 Habitation : murs, tableau, câbles, borne murale, fumées dans le logement.
- 👥 Responsabilité civile : dommages causés à des tiers (voisin, copropriété).
Procédure de déclaration après l’installation d’une borne de recharge
La bonne pratique consiste à prévenir son assureur dès la signature du devis de pose, et à lui envoyer un dossier complet une fois le chantier terminé. Cela laisse le temps à la compagnie d’anticiper l’ajustement du contrat d’assurance et d’éventuellement poser des questions avant la mise en service. En général, les assureurs demandent d’être informés dans les 15 jours suivant la fin des travaux modifiant le risque. ⏱️
Une fois l’installation achevée, un simple courrier ou mail récapitulatif suffit, à condition d’y joindre les pièces probantes. L’objectif n’est pas de noyer l’assureur sous la technique, mais de prouver que la pose respecte les règles professionnelles et ne relève pas d’un bricolage approximatif. Un dossier propre coupe court à beaucoup de discussions futures.
Contenu recommandé de la déclaration assurance
Pour une déclaration solide, quelques pièces sont quasi incontournables. Ensemble, elles dessinent une image claire de la transformation opérée dans le logement. L’assureur peut alors classer le dossier sans multiplier les demandes d’informations complémentaires. 📂
- 🧾 Copie du devis et de la facture de l’installateur IRVE.
- 📎 Attestation de conformité ou rapport de mise en service de la borne.
- 📐 Brève description : puissance, type de borne, emplacement, gestion de charge.
- 📷 Photos du tableau électrique et de la borne en situation (facultatif mais très utile).
Après réception, l’assureur dispose généralement d’une dizaine de jours pour proposer un avenant ou un nouveau contrat si la modification du risque est jugée significative. Il peut majorer la prime, maintenir les conditions, ou, plus rarement, refuser le nouveau risque. L’assuré garde alors la liberté d’accepter, de refuser et de résilier, ou de consulter un autre assureur mieux armé sur les sujets IRVE.
Impact sur le prix et les garanties de l’assurance habitation
La pose d’une borne n’entraîne pas automatiquement une explosion de prime. Pour un logement déjà bien protégé, avec installation électrique récente et protections adaptées, l’augmentation reste souvent modérée. L’assureur tient compte du niveau global de sécurisation : différentiel moderne, absence de bricolage, respect de la norme en vigueur.
En revanche, si la borne s’inscrit dans un contexte d’agrandissement, de transformation du garage en pièce de vie, ou de multiplication des équipements électriques lourds (pompe à chaleur, plancher chauffant, etc.), la majoration peut être plus sensible. C’est logique : plus le “débit” électrique circule dans la maison, plus l’impact potentiel d’un sinistre est élevé. 💸
Certains assureurs proposent désormais des packages spécifiques “maison + borne + véhicule électrique” regroupant assurance habitation et auto, avec des garanties coordonnées. Ces offres facilitent la gestion des sinistres mixtes (voiture + garage) et évitent le ping-pong entre deux services sinistres qui se renvoient la balle. Une piste à étudier lorsque l’on change de véhicule.
Autres travaux autour de la borne : extensions, garages, carports et urbanisme
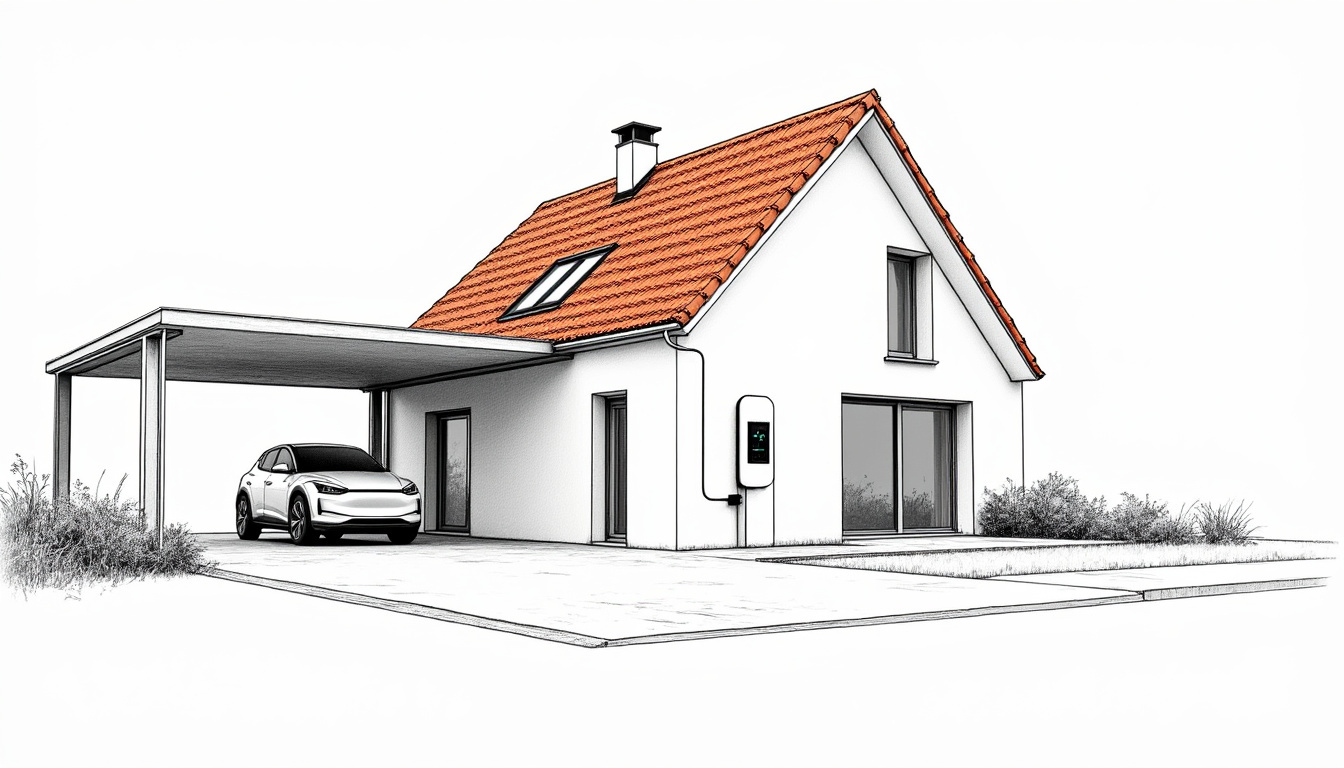
Beaucoup de particuliers profitent de la pose d’une borne pour repenser le stationnement : création d’un carport, d’un abri fermé, ou extension légère de la maison pour abriter le véhicule. Ces travaux doivent aussi être analysés à l’aune des règles d’urbanisme (déclaration préalable, permis) et des obligations de déclaration à l’assureur. La borne devient alors la partie visible d’un chantier plus large. 🏗️
Un carport de plus de 5 m², une extension qui augmente la surface de plancher, ou l’aménagement d’un sous-sol en zone de stationnement habitable sont autant de transformations qui modifient le risque, la valeur du bien, et parfois même la catégorie tarifaire du contrat. L’assureur recalcule alors les garanties en fonction du nouveau profil du logement, pas seulement de la borne.
Urbanisme, conformité et conséquences en assurance
Les règles locales (PLU, zonage) imposent parfois une déclaration préalable ou un permis de construire dès qu’on crée un abri voiture ou qu’on touche à la façade. Réaliser ces aménagements sans autorisation, puis y installer une borne, c’est superposer deux fragilités : administrative et assurantielle. En cas de gros sinistre, l’irrégularité urbanistique peut peser dans la discussion avec l’assureur. 🧭
Deux points sont particulièrement sensibles : la surface créée et la nature de la structure (attenante ou indépendante). Une extension accolée à la maison, abritant le véhicule et sa borne, sera pleinement intégrée au calcul du risque habitation. Elle doit donc apparaître dans la déclaration de travaux fournie à l’assureur, sous peine de voir l’indemnisation réduite via la fameuse règle proportionnelle.
- 📏 Extension / carport ≤ seuil communal : souvent déclaration préalable.
- 🏛️ Au-delà : permis de construire, parfois architecte obligatoire.
- 🧾 Sans autorisation : exposition accrue en cas de litige d’assurance.
Avant même de penser assurance, il est judicieux de vérifier la conformité urbanistique de tout projet de stationnement couvert. Un projet propre sur le plan administratif se défend toujours mieux face à un assureur pointilleux.
Questions Fréquentes
Faut-il déclarer une simple prise renforcée à son assurance habitation ?
Oui, dès qu’une prise renforcée est dédiée à la recharge régulière d’un véhicule, il est prudent de la déclarer comme nouvel équipement électrique fixe. Même si le risque est plus faible qu’une wallbox 11 kW, l’assureur doit savoir qu’un nouveau point de charge est utilisé intensivement. 🔌
Une installation de borne faite soi-même est-elle assurable ?
En théorie oui, mais en pratique beaucoup d’assureurs exigent l’intervention ou au minimum la validation d’un professionnel IRVE. Sans facture ni attestation, la contestation en cas de sinistre devient beaucoup plus facile pour la compagnie.
La borne de recharge est-elle couverte par l’assurance auto ou habitation ?
La borne fixe, ses câbles muraux et protections relèvent de l’assurance habitation. L’assurance auto ne couvre que le véhicule, la batterie et le chargeur embarqué, éventuellement le câble mobile selon le contrat. 🚗
Dois-je prévenir mon assureur avant ou après la pose de la borne ?
Il est préférable de prévenir avant pour vérifier les conditions, puis de confirmer après travaux avec facture et attestation IRVE. Ainsi, le contrat d’assurance est à jour dès la mise en service de la borne de recharge.
Que risque-t-on si la borne n’est pas déclarée et qu’un incendie survient ?
L’assureur peut appliquer une réduction d’indemnité, voire contester la garantie en invoquant une aggravation de risque non déclarée. Même si la borne n’est pas à l’origine directe du sinistre, son absence de déclaration pèse lourd.
La pose d’une borne peut-elle faire baisser ma prime d’assurance auto ?
Indirectement oui, certains assureurs auto proposent des tarifs spécifiques pour véhicules électriques rechargés majoritairement à domicile sur une installation sécurisée. Il faut comparer les offres combinant assurance auto et assurance habitation.
Dois-je déclarer la borne si je suis locataire ?
Oui, le locataire doit informer son assureur habitation de toute installation fixe de recharge dans le logement, même si le propriétaire a financé la pose borne. Cela évite toute zone grise en cas de sinistre dans le garage ou la cave.
Une borne installée en copropriété change-t-elle quelque chose ?
Oui, la copropriété et son assureur doivent aussi être informés, surtout si les câbles traversent des parties communes. Les responsabilités se partagent entre assurance de l’immeuble et assurances individuelles des copropriétaires.